引出率が跳ねたとき、それが一時的かどうかはデータで分かるのか
長期と短期、どちらを信じるか
銀行は、預かっているお金を様々な資産に変えて運用することで収益を得ています。一方で顧客からの預金引き出しに備えて、一定程度は現金で持っておく必要があります。ではどれぐらいを現金として持っておく必要があるか。これを考えるための材料の一つとして、ある日の総預かり金額に対する引き出された預金額の割合を用いることがあります。この記事では、この割合を引出率と呼びます。
引出率は毎日同じではなく、日によって上下するのが一般的です。そこで実務では、直近1年のような長い期間の平均と、直近30日のような短い期間の平均の両方を参考にします。ふだんは2つがほぼ同じ値を指しているので、どちらを見ても困りません。
困るのは、2つが食い違ったときです。直近30日の平均が跳ね上がったのに、直近1年の平均はほとんど動いていない。このとき、「30日のデータがブレることはある。1年の平均の方が多くの日数を含むのでより正確だ」と考えてよいでしょうか。
この説明は大数の法則をそのまま使った説明です。正しいこともあれば、正しくないこともあります。そして、どちらなのかは、跳ねた直後のデータからは分かりません。この記事では、データが跳ねたときに大数の法則がどう動くのかを見ます。
隠れている前提
長い期間の平均を信じるとき、私たちは暗黙のうちにある前提を置いています。平均をとっている期間のあいだ、引出率を決めている仕組みがずっと同じだった、という前提です。言い換えると、引出率の平均が途中で変わっていないことを仮定しています。
ところが、預金者の動き方は、いつまでも同じとは限りません。金利が急に上がった、ネットで噂が広まった、競合の銀行が高い金利を出した。こうした出来事があると、預金者が引き出す確率そのものが、それまでとは別の値になることがあります。この記事では、引出率を決めている仕組みが同じあいだの期間を局面と呼ぶことにします。平時はひとつの局面で、出来事を境に預金者の動き方が変われば、そこから先は別の局面です。
大数の法則が約束してくれるのは、同じ局面が続いているあいだは、長い期間の平均が真の引出率に近づいていく、ということです。では、同じ局面が続いているかどうかは、誰が教えてくれるのでしょうか。これは法則の守備範囲の外にあります。
図1:跳ねてから30日、二つの世界は同じに見える
話を具体的にするために、ある銀行に預金者が2,000人いるとします。一人ひとりが毎日独立に、ある確率で預金を引き出します。平時はこの確率が1%です。そして、ある日を境に3%へ跳ねたとします。
ここで、世界を2つ用意してみます。左の世界では、跳ねた原因は一時的なもので、30日たつと1%に戻ります。右の世界では局面そのものが変わっていて、3%のまま続きます。どちらの世界でも、跳ねてから30日のあいだの引出率はまったく同じです(図では同じ乱数を使っています)。
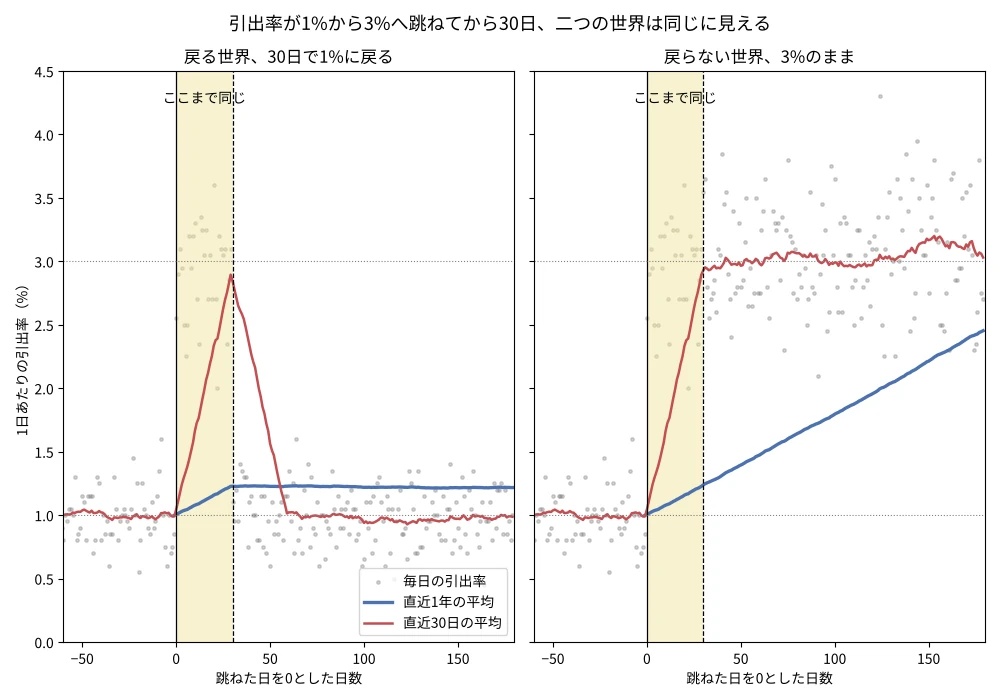
まず、点線(30日目)のところで左右を見比べてみてください。直近1年の平均(青)は1.23%、直近30日の平均(赤)は2.90%で、左右で同じ数字です。この日に銀行で判断をする人が手にしているのは、この2つの数字だけです。
次に、点線より右を見てください。左の世界では、赤の線が1か月ほどで1%に戻り、青の線はほとんど動きません。一方で右の世界では、赤の線は3%にとどまったまま、青の線がゆっくりと上がっていきます。半年後の青は2.45%で、3%に着くのは跳ねてから1年後です。
ここから言えるのは、どちらの世界にいるかは、後になるまで分からないということです。30日目に「長期を信じる」と決めた人は、左の世界では正しく、右の世界では間違っていたことになります。「短期を信じる」と決めた人は、その逆です。そして30日目の時点では、2人が見ている数字に違いはありません。
なぜそうなるか
では、大数の法則は役に立たなかったのでしょうか。そうではありません。どちらの世界でも、法則は崩れていません。毎日の引出率は灰色の点のように上下していますが、長い期間の平均はどちらの世界でも滑らかに動いていて、向かう先にきちんと落ち着こうとしています。
違っているのは、その向かう先です。左の世界では、一時的な山は日数とともに薄まっていくので、長期の平均は1%に向かい続けます。一方で右の世界の長期の平均は、おおよそ次の値に向かって進んでいきます。
跳ねてから n 日後の長期の平均 ≈ 新しい引出率 +(古い引出率 − 新しい引出率)×(跳ねる前の日数 ÷(跳ねる前の日数 + n))
つまり、古い引出率と新しい引出率を日数で混ぜた値です。右の世界には、平時の1%と、いまの3%という、2つの真の引出率があることになります。長期の平均は、そのどちらでもない値を、正確に出そうとしています。しかし、銀行が知りたいのは明日の引出率であって、過去1年の平均的な1日の引出率ではありません。
このように、法則はどちらの世界でも約束どおりに働いています。ただし、自分がどちらの世界にいるかまでは教えてくれません。法則の結論には「同じ局面から来たデータなら」という条件がついていて、その条件が成り立っているかどうかを、同じデータで確かめることはできないからです。
何が言えなくなり、何がまだ言えるか
言えなくなるのは、「長い実績があるほど安心だ」という判断です。実績の長さが味方になるのは、同じ局面が続いているあいだに限られます。
一方で、まだ言えることも3つあります。
1つ目は、1つの局面の中では、大数の法則はそのまま働くということです。図1のどちらの世界でも、長い期間の平均は滑らかでした。局面が変わっていないと言える根拠がデータの外にあるなら、長い実績はこれまでどおり使えます。
2つ目は、長期と短期が食い違ったときにどちらを信じるかは、食い違う前に決めておくものだということです。跳ねた後になって考えると、平時に戻ってほしいという気持ちが、長期の平均の側に味方しがちです。短期が長期からどれだけ離れたら局面が変わったとみなすか、その規則は前もって置いておく必要があります。
3つ目は、局面が変わったあとの引出率は、平時の実績からは読めないということです。読めないものは、実績とは別に想定しておくしかありません。銀行の手元資金に関する規制が、平時の引出率の実績ではなく「危機のときにはこれだけ出ていく」という想定で計算する形になっているのは、このためです。
身のまわりの例
長期と短期が食い違う場面は、預金に限りません。いくつか並べてみます。
給料日と月末。預金の引き出しは、25日や月末に増えるのが一般的です。直近1週間の平均は毎月跳ねますが、毎月同じ形で繰り返すので、1年の平均は1つの値に落ち着きます。このような周期的な変化であれば、長期を信じてよい側です。
住宅ローンの審査基準。2000年代半ばの米国では、ローンの審査基準が数年のあいだに大きく緩みました。緩み始めた頃の貸倒率の上昇は、長期の実績から見れば小さなブレに見えたはずです。前回は共通の値の話として扱いましたが、審査基準の変化は今回の局面の変化の側にあたります。
ウェブサイトの指標。デザインを変えた、検索エンジンの仕組みが変わった。その直後の数字の動きが一時的なものなのか、新しい水準なのかは、数週間たたないと分かりません。前後で分けて見て、しばらく待つのが基本とされているのは、このためです。
次回
第2回・第3回のみそ汁で言えば、今回は味見の最中に、誰かが鍋に味噌を足した場面です。一口が濃かったとき、それが足した味噌のせいなのか、たまたま濃い場所をすくったのかは、もう何口か飲んでみるまで分かりません。
第3回では、最初に1回だけ決まった値を全員が共有していました。今回は、その値が途中で取り替えられました。どちらも「平均が1つではない」世界です。ただ、シリーズの総括に進む前に、まだ外していない前提が一つ残っています。1件の大きさがとても大きくなりうるとき、つまり平均そのものがないかもしれないときに、法則はどう動くのか。次回はそこを見ます。総括はその後に書きます。
計算編(コードと実験)は Zenn の記事 にあります。