契約を増やせば、保険金の平均は読めるようになるのか
1件が大きすぎるとき
損害保険は、契約者から保険料を受け取る代わりに、事故や災害が起きたときに保険金を支払う商品です。保険料を決めるには、契約1件あたりにどれだけの保険金を支払うことになるかを見込む必要があります。この見込みの材料になるのが、過去の契約で実際に支払った保険金の実績です。この記事では、支払った保険金の合計を契約の件数で割った値を、1件あたりの保険金と呼びます。
1件1件の事故は予想できなくても、契約を集めれば1件あたりの保険金は落ち着いていきます。第1回のルーレットで見た大数の法則は、保険の値付けの土台でもあります。実務でも、「契約の件数が多いほど、過去の実績から出した1件あたりの保険金は信頼できる」と考えるのが一般的です。
ただし、保険金には特徴が一つあります。ふつうの事故なら数十万円で済むところ、大きな火災や事故では数億円の支払いになることがある、という点です。この特徴があっても、件数を増やせば1件あたりの保険金は読めるようになるのでしょうか。今回はこの問いについて考えてみます。
隠れている前提
ここまでの4回は、契約や回答が互いに独立であること、そして途中で仕組みが変わらないことを、大数の法則の前提として扱い、これらの前提が崩れたときに何が起きるかを見てきました。今回はこの2つの前提を保ったまま、もう一つの前提を取り上げます。1件の大きさを決めている分布に、平均が存在するという前提です。
平均が存在しないという言い方は奇妙に聞こえるかもしれません。目の前の実績からは、合計を件数で割ればいつでも平均が計算できるからです。しかし、法則が約束しているのは「実績の平均が、分布の平均に近づく」ことであって、近づく先そのものがない分布もあります。そして保険金のように、めったに出ないがとても大きな値が混ざる分布は、そのような近づく先のない分布になりえます。
裾が重いとは
分布の右の端、つまり大きな値が出る側のことを裾と呼びます。裾が重いとは、大きな値が出る割合がなかなか小さくならないことです。
今回の図で使う4つの分布について、1件の大きさが中央値の10倍を超える割合を並べると、次のようになります。
| 分布 | 中央値の10倍を超える割合 |
|---|---|
| 裾が軽い | およそ1,000件に1件 |
| 裾が重い | 36件に1件 |
| 裾がもっと重い | 18件に1件 |
| 裾がさらに重い | 10件に1件 |
裾が軽い分布では、中央値の10倍はほとんど出ません。一方で裾が重くなるほど、10倍、100倍といった値が珍しくなくなります。この割合の減り方が遅すぎると、分布の分散が計算できなくなり、さらに遅いと、平均も計算できなくなります。上の4つは、ちょうどその順に並べてあります。2つ目には平均も分散もあり、3つ目には平均はあるが分散がなく、4つ目には平均がありません。
図1:4つの分布で、1件あたりの保険金はどう動くか
1件あたりの保険金の平均を100万円にそろえて、契約を1万件まで増やしながら「ここまでの1件あたり保険金」がどう動くかを8回ずつ描いたのが図1です。4つの枠が、上の表の4つの分布にあたります。平均がない右下の枠だけは平均をそろえられないので、中央値を左下の枠と同じにしてあります。赤い線は、およそ95%の線が入る幅です。
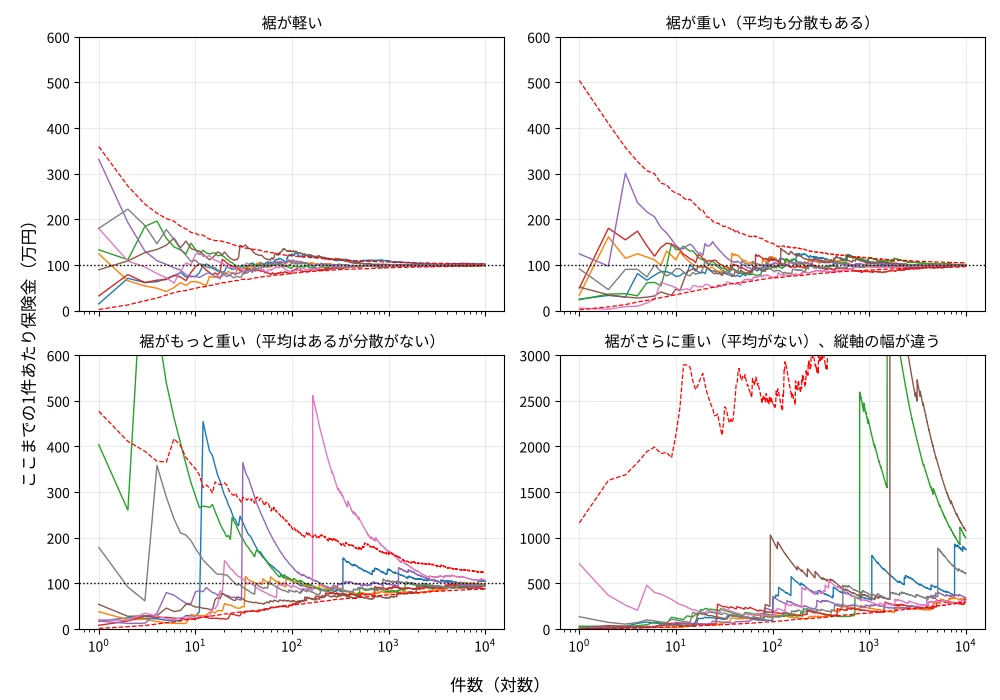
まず、上の2つの枠を見てください。左上は裾が軽い場合で、第1回と同じ絵です。右上は裾が重い場合ですが、1万件の時点で96〜105万円に収まっていて、左上とほとんど見分けがつきません。裾が重くても、平均と分散がある限り、法則はこれまでどおり働いています。
次に、左下の枠を見てください。線はおおむね100万円に向かっていますが、途中で何度も跳ね上がっています。大きな1件が来るたびに、それまでの平均が一気に押し上げられているのです。1万件の時点でも、8本は88万円から107万円まで散らばっていて、95%の幅は88〜123万円です。しかも幅は下に短く、上に長い形をしています。このことは後でもう一度触れます。
最後に、右下の枠を見てください。縦軸の幅が他の3枠と違うことに注意してください。線はどれも、落ち着く気配がありません。跳ね上がっては下がり、また跳ね上がるという動きを繰り返しています。しかも跳ね上がる先は、件数を増やすほど高くなっていきます。8本の1万件時点の値は309万円から1,077万円まで広がっていて、2,000本で見た95%の幅は292万円から4,996万円です。中央値だけを追っても、1,000件で338万円、1万件で525万円と、増え続けています。
ここから言えるのは、平均がなければ、落ち着く先そのものがないということです。左下の枠では、遅れはしても100万円に向かっていました。右下の枠では、向かう先がありません。
なぜそうなるか
図1の4つの枠で、何が違っていたのでしょうか。それを見るために、「ここまでの合計のうち、最大の1件が占める割合」を件数ごとに描いたのが図2です。
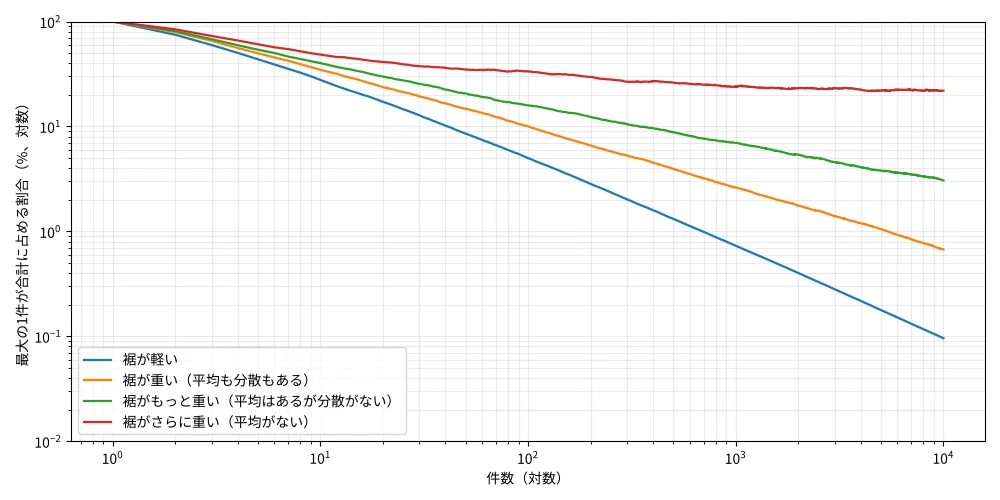
上の2本の線は、件数とともに下がり続けています。1万件の時点で、最大の1件が合計に占める割合は0.1%と0.7%です。どの1件も合計の中では小さく、だからこそ平均は落ち着きます。
3本目の線も下がってはいますが、その速さはずっと遅くなっています。1万件でも、最大の1件が合計の3%を占めています。10件に1件は中央値の10倍を超える分布なので、件数を増やすたびに、それまでの最大を更新する1件が現れます。合計が増える速さと、最大の1件が大きくなる速さが、なかなか離れてくれないのです。これが図1左下の跳ねの正体です。
4本目の線は、1,000件でも1万件でも2割強のまま、下がりません。件数をいくら増やしても、合計のおよそ5分の1を、たった1件が占め続けています。図1の右下で線が落ち着かなかったのは、このためです。1件で平均が動いてしまう限り、件数を増やしても平均は落ち着きません。
大数の法則は、たくさんの小さな値を足し合わせたとき、個々の値の影響が薄まることで働きます。裾が重い分布では、足し合わせた中の1件が「小さな値」ではなくなります。その1件の影響が薄まる速さが、法則が働く速さを決めているのです。
何が言えなくなり、何がまだ言えるか
言えなくなるのは、「件数が多ければ、実績の平均は信頼できる」です。裾が重い分布では、件数の多さは平均の信頼の根拠になりません。1件の大きさの裾がどこまで伸びているかを見ずに、件数だけで安心することはできません。
ここで、図1左下の「幅が下に短く、上に長い」に戻ります。この枠の分布には平均があり、100万円です。ところが、1万件の実績から出した平均が100万円を下回る割合は、およそ7割でした。100件でも1,000件でも、この割合はほとんど変わりません。大きな1件はめったに来ないので、多くの場合、実績は「まだ大きな1件が来ていない」状態を映しています。つまり、裾が重い分布では、実績の平均はたいてい低めに出て、大きな1件が来たときにまとめて跳ね上がります。契約を増やしても、この傾向はなかなか消えません。
一方で、まだ言えることも2つあります。
1つ目は、中央値のように、1件の大きさに引きずられない値は、これまでどおり件数とともに落ち着くということです。図1の右下の分布でも、中央値を知りたいだけなら法則は働きます。平均を知りたいのか、典型的な1件を知りたいのかで、件数の価値は変わります。
2つ目は、裾を切れば法則が戻るということです。1件あたりの支払いに上限を設ければ、裾は上限のところで止まり、平均も分散も存在するようになります。保険の実務で、支払限度額を置いたり、大きな損害を再保険に移したりするのは、まさに裾を切って、法則が働く範囲に戻す作業です。件数を増やす前に、裾を切ってよいかどうかを決める方が先です。
身のまわりの例
裾の重さが効く場面は、保険に限りません。いくつか並べてみます。
ベンチャー投資。100社に投資しても、利益の大半は1社か2社から出るのが一般的です。投資先を増やせば1社あたりの利益が読めるようになる、とは限りません。読めるようになるのは、むしろ「当たりが出なかったときの損失」の側です。
本や映画の売上。1作あたりの平均売上は、大ヒットが1本出るかどうかでまったく違う値になります。平均で企画を評価すると、ほとんどの作品が平均以下になります。中央値や、「上位1割がどれだけ稼ぐか」で見る方が、実態に近いことがあります。
所得の平均。所得の平均は、ごく少数の高所得者に引き上げられます。「平均所得」と「典型的な所得」が違う値になるのは、裾が重いからです。
ウェブサービスの購入額。利用者1人あたりの購入額も、少数の利用者が大半を占めることがあります。利用者を増やせば平均購入額が読めるようになるとは限らず、上位の利用者が1人入るか入らないかで平均が動きます。
どの例でも、件数を増やす前に、1件がどこまで大きくなりうるかを確かめる必要があります。
次回
第2回から第4回までのみそ汁で言えば、今回は鍋の中に、たまに大きな塩の塊が沈んでいる場面です。何十口か飲んで分かったつもりの味が、塊に当たった一口で一気に変わります。塊がどのくらいの大きさまでありうるかが分からなければ、何口飲んでも鍋の味は分かりません。
これで、大数の法則の前提を一つずつ外す作業は一区切りです。独立が崩れたとき、平均が途中で変わったとき、そして今回のように平均そのものがないとき、何が起きるかを見てきました。次回はシリーズの総括として、これらの崩れが互いにどう関係しているかと、それぞれの崩れにどう備えるかをまとめます。
計算編(コードと実験)は Zenn の記事 にあります。